数字人民币到底能不能透支?跟信用卡完全不是一个逻辑
经常有客户问我,数字人民币能不能像信用卡那样透支着用。问题看着简单,背后是数字货币和传统信用体系最本质的区别。
数字人民币是央行发行的法定货币,本质就是现金的电子化。你钱包里有100块,就能花100块,花完就没了,根本不存在信用额度这回事。信用卡背后是银行给你一笔授信,你先花后还;数字人民币是你自己的钱,不存在"借"的概念,花多少取决于你账户里有多少。
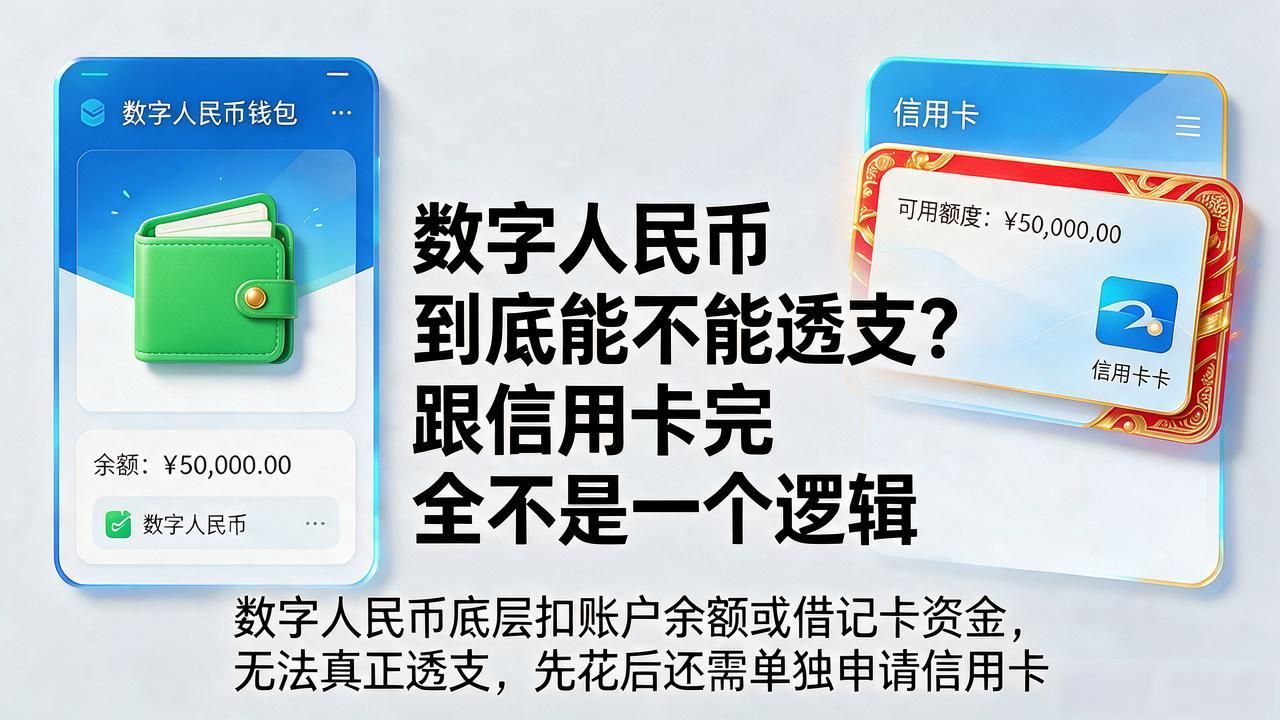
有人问能不能拿数字人民币绑信用卡来花。实际操作中,部分银行App支持用数字人民币钱包付款,但底层扣的是你账户余额或借记卡资金。你并没有真正"透支"数字货币能不能透支,只是换了个支付通道。真想体验先花后还,还是得单独去申请一张信用卡。
从风控角度看,不允许透支是数字人民币从设计阶段就定下来的规则。每一笔交易全程可追溯,要是开放透支功能,等于给每个用户一个无门槛信用额度数字人民币到底能不能透支?跟信用卡完全不是一个逻辑,风险管控压力会非常大。目前政策层面没有这方面安排,未来能否开放,要看宏观经济和风控技术的成熟程度。
我接触的客户里,不少人把数字人民币和比特币混为一谈。比特币、以太坊不是法定货币,没有国家信用背书,根本谈不上"透支"。数字人民币是人民币的数字化形态,跟虚拟货币完全不是一回事,别拿两者的规则去套。