央行数字货币系统到底怎么运作?从数字人民币看懂CBDC的底层逻辑
做了十几年支付清算,央行数字货币系统是我这几年盯得最紧的事。它不是比特币的翻版,也不是简单的电子钱包,而是一套从货币发行到流通全链路重新设计的基础设施。
很多人分不清CBDC和支付机构余额的区别。核心在于:央行数字货币是法定货币的数字化形态,信用背书直接来自央行,不存在商业银行倒闭的风险。你在微信里看到的是存款负债中央银行数字货币系统,在数字人民币钱包里看到的是央行负债,这笔账完全不一样。
技术架构上,数字人民币采用双层运营体系:央行负责发行和销毁,商业银行和指定机构负责兑出和回收。离线支付能力是它区别于网上转账的关键——手机没信号也能碰一碰完成交易,在偏远地区和应急场景下特别实用。
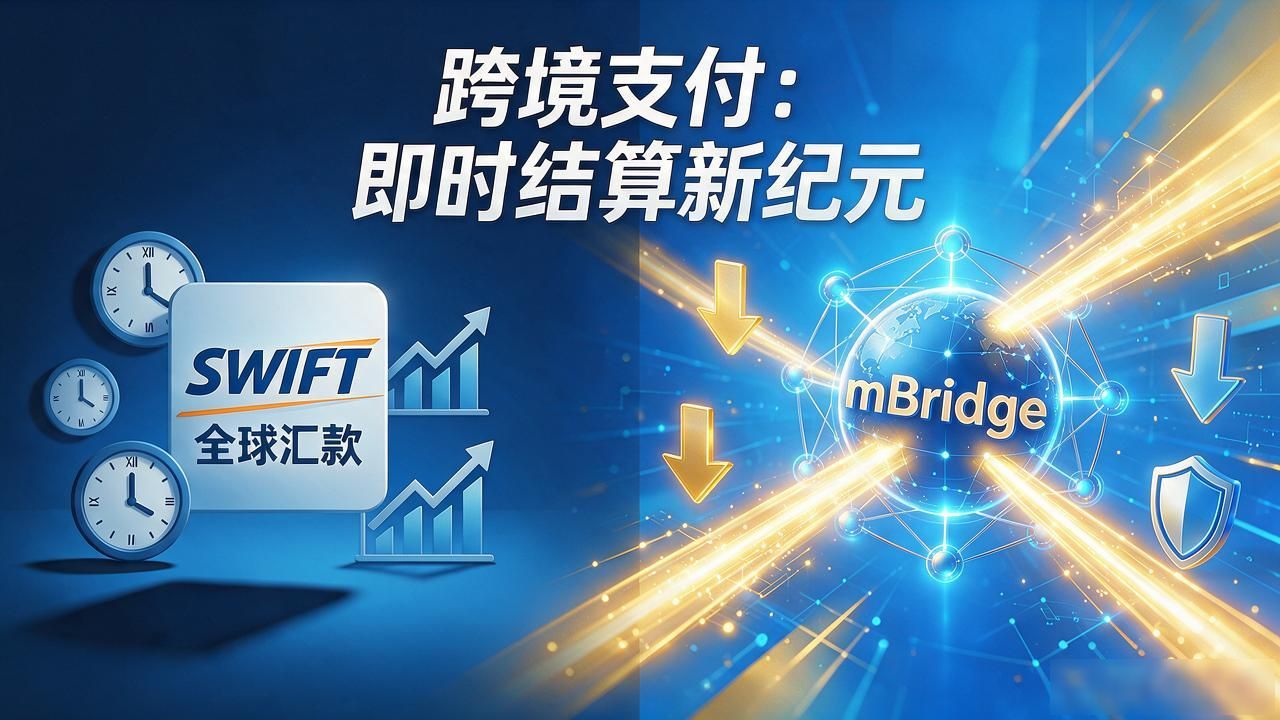
跨境支付这块,CBDC的想象空间最大。SWIFT系统走一笔跨境汇款要四五天,手续费层层扣。央行数字货币系统如果实现跨境即时结算,中间环节砍掉大半,外贸企业能省出真金白银。国际清算银行推的mBridge项目,中国、泰国、阿联酋都在参与测试。
隐私和安全的平衡始终是争议焦点。央行数字货币系统采用可控匿名设计:小额交易对用户和商家匿名,大额交易向反洗钱部门可追溯。你买东西商家不知道你是谁央行数字货币系统到底怎么运作?从数字人民币看懂CBDC的底层逻辑,但逃税、洗钱这关绕不过去。
你觉得央行数字货币全面普及后,现金会彻底消失吗?