央行迎接数字货币时代,数字人民币怎么花、影响谁,一篇讲透
央行迎接数字货币时代,已经不再是概念阶段。数字人民币试点覆盖二十多个城市,从技术架构到落地场景,这场变革正从实验室走向街头巷尾。
2025年,央行数字人民币试点扩展到跨境支付场景,与东南亚多国央行完成技术对接。mBridge项目推进后,数字跨境结算不再依赖SWIFT体系,交易成本降低了六到八成。出口企业收汇周期从五天缩短到秒级,资金链紧张的小微企业终于能喘口气。
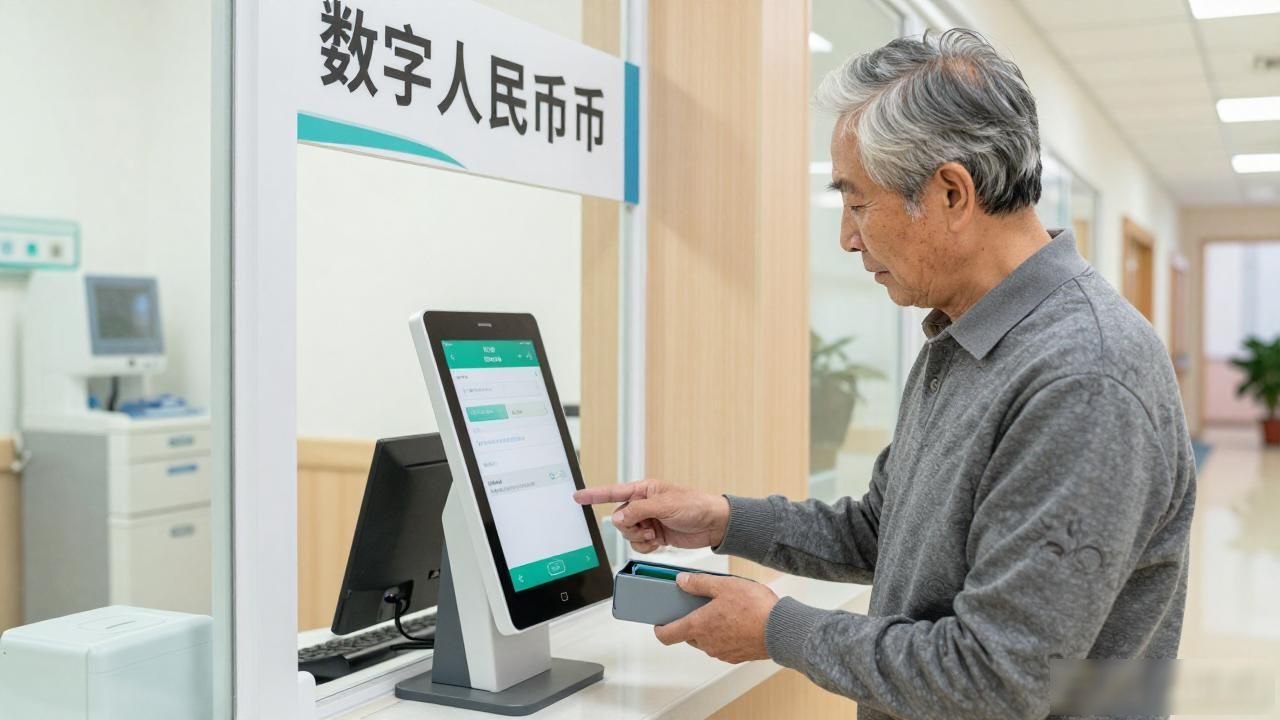
落到日常使用,数字人民币和微信支付宝有本质区别。它是法币的数字化形态,具有法偿性,商家不能拒绝。2026年,多地社保、医保缴费全面接入数字人民币通道,老人在社区医院刷数字钱包取药,操作逻辑跟刷社保卡一样简单。双离线支付能力让地下车库、山区等无信号场景不再是"支付盲区"。
对银行体系而言,数字人民币直接冲击了存款派生机制。央行数字钱包一旦普及,部分资金绕过商业银行停留在央行负债端,存款利率和信贷投放逻辑都要重写。2026年三季度,几家城商行已调整负债结构,加大对数字钱包的资金管理。这不是替代银行,而是重新划分央行与商业银行的边界。
站在普通人角度央行迎接数字货币时代,数字人民币怎么花、影响谁,一篇讲透,最该关注的是隐私与可控的平衡。数字人民币采用"小额匿名、大额依法可溯"设计,日常买菜付款不留交易记录,大额转账仍受反洗钱监管。2026年新修订的《数字人民币运营管理办法》明确了数据归属和删除权央行迎接数字货币时代,个人交易数据不得用于精准营销。这条规定写进法规,比任何平台承诺都硬。


