中国数字货币征途:数字人民币从试点到普及,十年到底走了多远
2014年央行数字货币研究所挂牌时,在场没人想到这个实验室会改变十亿人的支付习惯。中国数字货币征途不是某项技术的胜利,而是从顶层设计走向街头巷尾的漫长路。从深圳早茶摊的扫码付账到菜市场收银台中国数字货币征途,我经历了其中大半段。底层逻辑没变过:货币数字形态,服务实体经济,远离投机。
技术路线定了征途方向。我们走MCE双层运营:央行管发行,商业银行管运营,个人钱包支持可控匿名。这和比特币的完全去中心化截然不同。2021年征求意见稿将数字人民币定性为人民币的数字形态,法律地位一锤定音,彻底划清与虚拟货币的边界。可控匿名是整条路线里讨论最多的设计中国数字货币征途:数字人民币从试点到普及,十年到底走了多远,它在反洗钱需求和用户隐私之间找平衡。
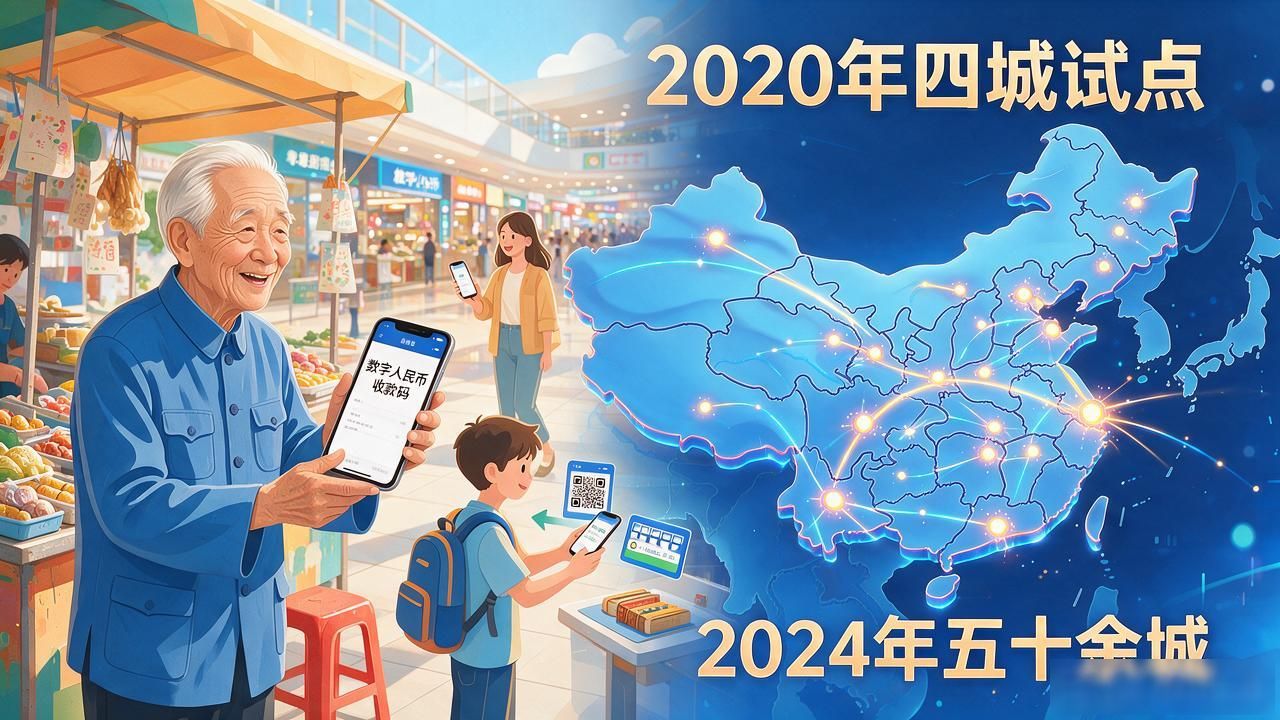
落地比预想中慢,也比预想中广。2020年深圳、苏州、雄安、成都四城试点,到2024年已扩至五十余城。交通出行和线下零售是渗透最快的两个场景,一个卖豆腐的大爷都能用数字人民币收款了。但商户端推广依然依赖行政推力,纯粹靠用户体验拉动的增长曲线,还没画出来。
征途远没走完。跨境支付是下一个硬骨头,mBridge多边央行数字货币桥项目已跑完三轮测试,但合规、清算、数据主权这些跨法域问题远未解决。国内层面,免密小额支付的体验能否追上支付宝、微信支付,是留住用户的关键。这条路不是一两年能走完的,但方向已经不可逆转。


