央行数字货币合约规则:数字人民币交易里那些看不见的条款
在合规部干了二十多年,央行数字货币的合约规则是我近五年反复研读最多的一份文件。它不是简单的"谁发钱谁收款",而是一整套法定数字货币流通中权利义务分配的技术约定,决定了每笔数字人民币转账在法律上算不算真正完成。
规则把一次支付拆成发起、校验、清算、确认四个节点,各节点对应不同主体的法律责任。商户扫码收款,钱未进央行清算系统时,合约里"以清算确认时间为交易完成时点"那条就意味着商户其实还没收到钱。不少中小商户就栽在这条上。
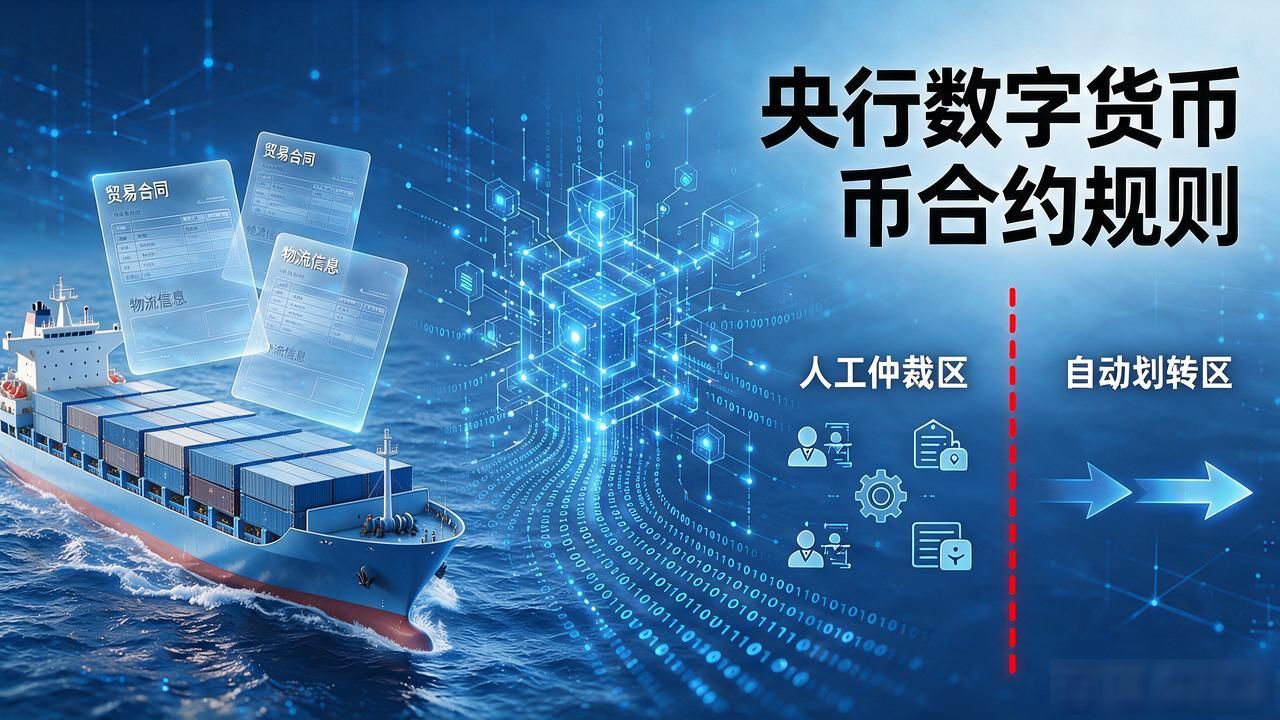
智能合约嵌入是技术含量最高的板块。央行允许在跨境贸易、供应链金融等场景把付款条件写成可执行代码央行数字货币合约规则,条件达成自动划转。但规则划了红线:涉及主观判断的争议必须走人工仲裁,代码不能"一锤定音"。
对银行而言央行数字货币合约规则:数字人民币交易里那些看不见的条款,账户体系双层架构被合约规则写进了文本。商业银行管一级账户,资金所有权和最终清算权始终在央行。"谁持牌、谁担责、谁做最终背书"三件事被条款锁死,银行不能把央行数字货币当自有资金随意池化。
跨境场景下规则预留了多边桥接接口,不同法域的数字货币合约可凭统一规则互认。这条看着远,做贸易结算的银行已经在内部系统做适配,下半年有几家跑通了试点,合规部门也跟着忙了一轮。


